


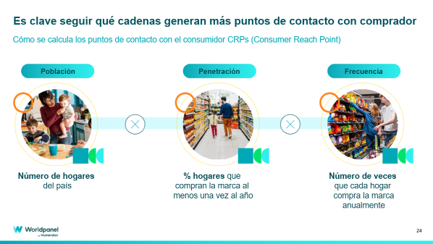
Normalmente asociado a nuestro informe anual BrandFootprint, que revela las marcas de gran consumo más elegidas por los hogaresen España, el CRP (consumer reach points) no es otra cosa que los puntos decontacto con el consumidor. Eso es la combinación de los hogares compradoresjunto a la repetición. Por tanto, representa el nivel de elección de loshogares, el nivel de presencia y su relación habitual con las marcas, el nivelfinal de elección.
No sólo es valor y volumen y se puede aplicar su uso aotros menesteres. Por ejemplo, las cadenas de distribución. ¿Qué cadenas sonlas más elegidas, cuáles son las que captan mayor número de visitas a suslineales?
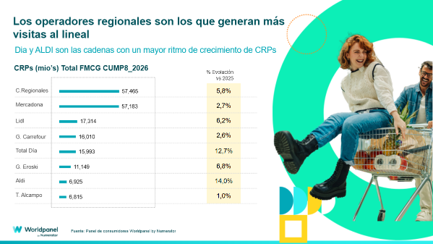
Un vistazo a los resultados de los ocho primeros mesesdel año, nos depara que las cadenas que más crecen en CRP son Aldi, con un 14%,y DIA, con un 12,7%, ganando así mucha presencia en los hogares españoles yvalidando su propuesta de valor.
Una métrica que sirva para ver el mercado de distintosenfoques. Así, un ejemplo desde el que Worldpanel by Numerator llevainsistiendo mucho es en la oportunidad de realizar un mayor aprovechamiento delas cestas. Si casi un 60% de los actos de compra se realizan fuera de latienda principal, esa expedición del consumidor a otros establecimientos puedeser mejor aprovechado. Las cifras de Aldi y DIA revelan que están recibiendomuchas de esas expediciones, por tanto hay que dilucidar qué relación tiene esecomprador con la enseña y, a partir de ahí, diseñar estrategias para que sucesta aumente en artículos, su frecuencia, etc.
Todo ello representa una oportunidad para crecer en unmercado que no crece en volumen y que en valor lo hace en un 1,7% hasta agosto,pero focalizado en alimentación en detrimento de otros gastos menosdiscrecionales como la perfumería.
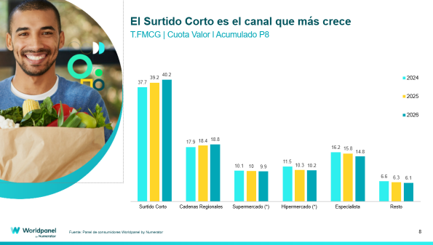
Y es que la incertidumbre sigue instalada en elconsumidor, que se pone en modo control haciendo más visitas a losestablecimientos con cestas más fragmentadas. Un escenario que impulsa a lascadenas de surtido corto, con una cuota que ya supera el 40% en el acumuladohasta agosto
Además, el surtido corto representa más del 70% engasto en marca de la distribución, por lo que ésta sigue creciendo y yarepresenta en el conjunto del gran consumo el 47,3% hasta agosto, frente al45,9% del mismo periodo del año anterior.
Esta sensibilidad ante cualquier cambio activa otroscomportamientos, como una mayor proliferación de actos de compra con promoción. Así, mientras que entre enero y febrero estos actos no crecían, a partir deabril se han activado y crecen ya 2,5 p.p. en comparación con el añoprecedente.
Bernardo Rodilla
Retail BusinessDirector de Worldpanel by Numerator
Accede aquí ver nuestro reciente webinar y profundizar enéstos insights


