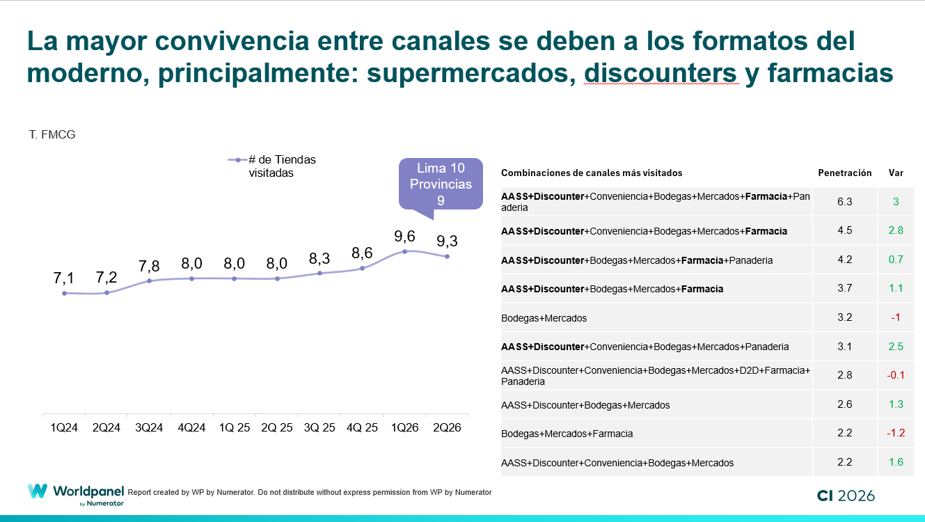
秘魯人的購物範圍正在擴大。在 2026 年第二季,每個家庭平均造訪了 9.3 家商店或通路,而兩年前這個數字僅略高於 7 家。
Numerator 旗下 Worldpanel 公布的《2026 年第二季消費者洞察報告》數據顯示,此一變化源於各銷售管道間的互動日益密切。消費者並非單純以某種店型取代另一種店型,而是將超市、折扣店、便利商店及其他店型融入日常消費模式中,而小型雜貨店和批發市場在其中仍扮演著重要角色。
頻道多樣化的現象在利馬尤為明顯,當地家庭收看的頻道數約達十個,而各省則為九個。
超市與折扣店正走進更多秘魯家庭
秘魯購物管道的主要變化之一,是現代零售業態的滲透率有所提升。
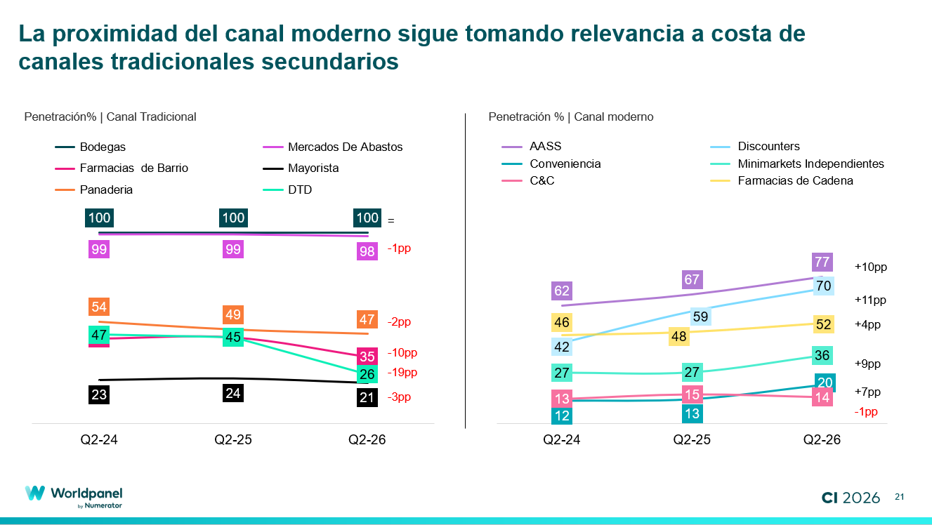
在 2024 年第二季至 2026 年同期期間,超市的滲透率從 61.5% 上升至 76.6%,而折扣超市的滲透率則從 42.1% 上升至 70.2%。
便利商店的滲透率也從 12% 擴大至 20.3%,而獨立小型超市則從 26.6% 成長至 35.6%。至於連鎖藥局,其滲透率則達到 52.3%。
然而,這項進展並不意味著傳統通路將會消失。秘魯消費者正拓展其購物選擇,並根據距離、商品種類、價格及購物目的等因素,靈活搭配不同購物場所。
Mass、Dollarcity 與 3A:消費者在折扣店是如何購物的?
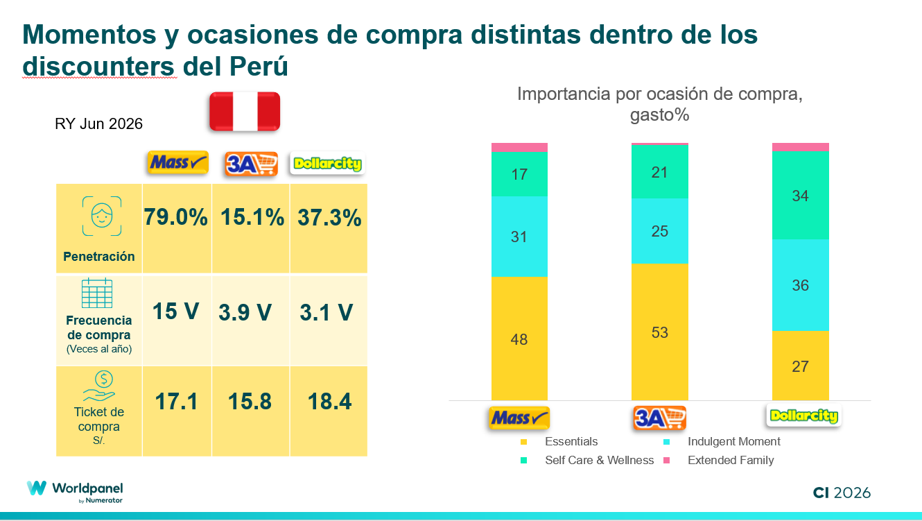
秘魯折扣店的成長也並非僅由單一因素驅動。Mass、Dollarcity 和 3A 在覆蓋範圍、顧客造訪頻率及平均消費額方面均存在顯著差異。
Mass 的家庭滲透率達 79%,每年造訪次數為 15 次,平均消費額為 17.1 索爾。 Dollarcity 的滲透率達 37.3%,年造訪次數為 3.1 次,平均消費額為 S/ 18.4。至於 3A,其滲透率為 15.1%,年造訪次數為 3.9 次,平均消費額為 S/ 15.8。
各連鎖店在消費類型上也呈現差異。在 Mass,生活必需品佔總消費額的 48.1%;而在 3A,則佔 53.2%。反觀 Dollarcity,犒賞自己的時刻,以及與自我照顧和身心健康相關的商品,則佔據更重要的地位。
數據顯示,採用相同的格式並不一定意味著在爭奪同一筆購買。每項提案都可能在日常生活中佔據不同的位置,
消費者。
Tambo、OXXO 與 Vega:便利店內的不同使命
在秘魯的便利商店中,也出現了類似的趨勢。
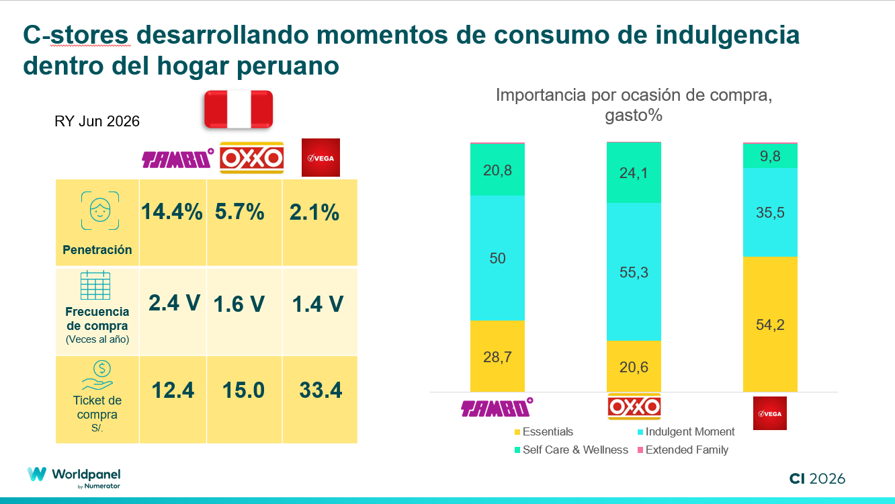
Tambo 的滲透率達 14.4%,每年造訪次數為 2.4 次,平均消費額為 12.4 索爾。OXXO 的滲透率達 5.7%,每年造訪次數為 1.6 次,平均消費額為 15 索爾。 Vega 的滲透率為 2.1%,年造訪次數為 1.4 次,而平均消費額則顯著更高,達 S/ 33.4。
消費時機有助於解釋這些差異。在 Tambo,50% 的消費支出集中在「犒賞時刻」;而在 OXXO,則有 55.3% 的消費支出來自此類時刻。相較之下,在 Vega,必需品佔消費支出的 54.2%。
因此,即使在便利性這方面,消費者也會賦予每家連鎖店不同的功能。
「渠道碎片化」對品牌而言意味著什麼?
對製造商和零售商而言,當一名消費者造訪超過九家店鋪時,這意味著僅在更多銷售管道設點是不夠的:必須理解每個管道在購買過程中所扮演的角色。
同一個品牌可能同時出現在超市、折扣店、雜貨店和便利商店中,但消費者在每次光顧時的消費需求未必都相同。
商品陣容、定價策略、規格與包裝形式,以及商業品牌與自有品牌的組合,可根據銷售管道的不同,因應各自的經營目標。
對零售商而言,這項機會也取決於能否更明確地界定每家門市能滿足哪些需求。在消費者擁有越來越多選擇的環境下,差異化可能成為在消費旅程中爭取更高佔有率的關鍵要素。
一位更具多渠道特質的購物者
超市、折扣店和便利商店的蓬勃發展,正在改變秘魯的購物習慣,但並未削弱傳統零售業態的重要性。
其結果是,消費者變得更加傾向於多管道購物,他們會將消費分散在不同的店家之間,並利用每家店來滿足特定的需求。
對品牌商和零售商而言,了解秘魯消費者在何處購物,尤其是為何選擇各銷售管道,將是制定與這份全新購物地圖相契合的商品組合、定價及營運模式策略的關鍵。